EL CONSUMO EN LOS HOGARES VOLVIÓ A CAER EN SEPTIEMBRE Y ACUMULA DOS MESES DE CONTRACCIÓN CONSECUTIVA
Los datos difundidos por la Cámara Argentina de Comercio y Servicios (CAC) reflejan que el consumo interno profundiza su andar oscilante y permanece deprimido frente a los niveles de principios de 2025.
Periodismo con precisión política y económica. Apoyá nuestra labor. ALIAS: MULTIMEDIOS.PRISMA
La persistencia de la inflación en la órbita del 2% y el freno en la financiación a los hogares continúan condicionando la recuperación del poder adquisitivo.
El consumo de los hogares en bienes y servicios finales marcó una nueva retracción durante septiembre, al registrar una caída del 0,8% en la comparación interanual y mantenerse sin variaciones significativas frente a agosto, según el Indicador de Consumo (IC) elaborado por la Cámara Argentina de Comercio y Servicios (CAC). Con este resultado, el sector encadena dos meses consecutivos de contracción y la serie desestacionalizada continúa operando en una meseta baja, ubicándose un 2% por debajo del máximo alcanzado a comienzos de 2025.
El informe sectorial detalla que los bienes de consumo masivo (FMCG) experimentaron una baja interanual del 1,2% y un retroceso mensual del 1%, reflejando la dificultad de los ingresos familiares para sostener el ritmo de compras en medio de una inflación que se mantiene firme en la órbita del 2% mensual.
Desempeño sectorial y el factor del crédito
El comportamiento de los distintos rubros mostró una marcada heterogeneidad, con caídas generalizadas en aquellos sectores más sensibles al poder de compra y al financiamiento:
Transporte y vehículos:
Acumuló una fuerte caída del 5,5% interanual, lastrado por la baja en el patentamiento de automóviles que no logra ser compensada por el mercado de motocicletas.
Recreación y cultura: Retrocedió un 3,4% interanual.
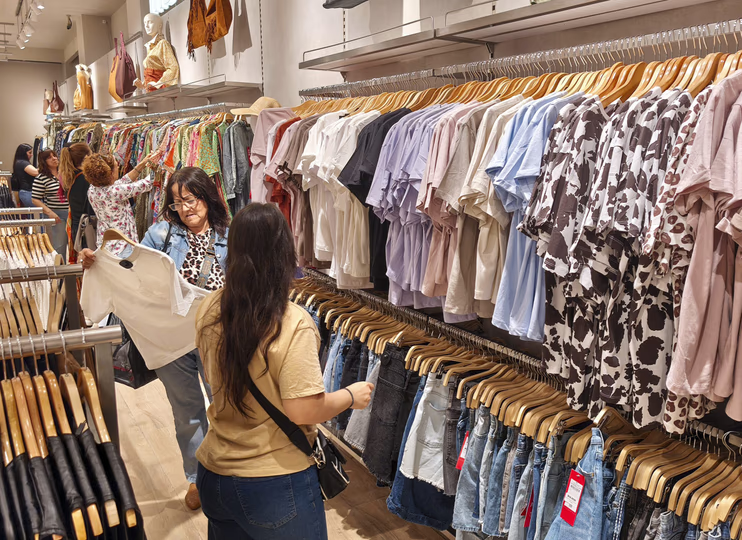
Indumentaria y calzado: Marcó una contracción del 1,5% interanual.
Vivienda, alquileres y servicios públicos: Fue uno de los pocos rubros que mostró un incremento, con una suba del 5,2% interanual impulsada fundamentalmente por el mayor consumo de energía eléctrica.
En paralelo, la entidad empresaria advirtió sobre la dinámica del crédito destinado a los hogares. Tras el impulso verificado entre 2024 y el año pasado, las líneas de tarjetas de crédito, préstamos personales y prendarios entraron en un «leve pero constante retroceso», mientras que el crédito hipotecario tracciona de manera moderada a partir de la implementación de nuevas herramientas financieras oficiales.
Análisis PRISMA: La tensión entre el equilibrio fiscal y el motor del consumo interno
La contracción sostenida del consumo privado expone la complejidad de la transición económica actual.
Mientras la administración central prioriza la disciplina fiscal y el ancla monetaria para consolidar la baja inflacionaria, la recomposición del poder adquisitivo de los hogares encuentra límites objetivos en la falta de dinamismo salarial y la desaceleración del crédito comercial.
Para que la economía doméstica logre perforar la meseta actual y reactive de manera genuina sus principales motores —en especial el comercio y la industria orientada al mercado interno—, la desaceleración de los precios deberá traducirse indefectiblemente en una recuperación real del ingreso disponible y en la reactivación de las herramientas de financiación a las familias.