TENSIÓN CAMBIARIA: EL BANCO CENTRAL CORTA SU RACHA POSITIVA Y EL TESORO DEBIÓ INTERVENIR CON VENTAS DE DIVISAS
La autoridad monetaria completó su segundo día consecutivo sin compras en el mercado oficial de cambios, enmarcado en un clima de alta volatilidad regional tras los comicios en Brasil.
Periodismo con precisión política y económica. Apoyá nuestra labor. ALIAS: MULTIMEDIOS.PRISMA
Ante la presión alcista sobre el tipo de cambio y las limitaciones regulatorias del BCRA, el Palacio de Hacienda debió asistir con fondos propios para contener la plaza.
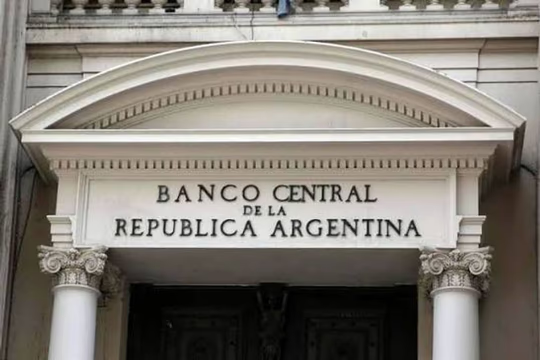
El mercado cambiario oficial encendió luces de alerta este martes al constatarse que el Banco Central de la República Argentina (BCRA) completó su segunda jornada consecutiva sin registrar compras de divisas, interrumpiendo de esta forma la extensa racha positiva acumulada durante los meses previos.
La inactividad compradora de la entidad monetaria coincidió con un repunte en la presión sobre los tipos de cambio financieros y el segmento mayorista, que anotó su mayor incremento diario desde agosto impulsado por una acentuada búsqueda de cobertura por parte de los operadores.
Ante la imposibilidad reglamentaria del BCRA de intervenir directamente en el mercado de contado —debido a que la cotización oficial no perforó el techo de la banda cambiaria vigente—, el Tesoro Nacional debió salir a calmar la plaza mediante la venta de unos 100 millones de dólares utilizando fondos destinados originalmente a afrontar próximos compromisos de deuda.
Los factores detrás del freno en la acumulación de reservas
El impacto del «Efecto Brasil»: La fuerte depreciación del real y la aversión al riesgo en los activos emergentes tras la victoria electoral de Lula da Silva en el vecino país repercutieron de lleno en la plaza local, arrastrando a la baja a los bonos y disparando el riesgo país por encima de los 750 puntos básicos.
Demanda de cobertura: La volatilidad externa intensificó el apetito por dólares financieros (CCL y MEP), ensanchando la brecha y poniendo a prueba el esquema cambiario.
Asistencia del Tesoro: Ante el corset normativo del Banco Central, la contención del tipo de cambio mayorista recayó transitoriamente sobre las cuentas del Palacio de Hacienda.
Pese al bache registrado en las últimas dos ruedas, el balance anual de la autoridad monetaria se mantiene holgado, superando los 15.800 millones de dólares acumulados en lo que va de 2026.
Análisis PRISMA:
La fragilidad del frente cambiario ante los vaivenes regionales
La interrupción en la compra de reservas y la necesidad de recurrir a los fondos del Tesoro para contener el tipo de cambio evidencian la sensibilidad del modelo macroeconómico frente a los shoks externos.
Cuando la volatilidad regional se cruza con una mayor demanda de cobertura interna, los márgenes de maniobra del esquema cambiario se estrechan de manera notable. Sostener la estabilidad de la plaza sin comprometer los recursos previstos para los compromisos financieros exige una sincronización quirúrgica entre la política monetaria y la disciplina fiscal, en un escenario donde cualquier turbulencia vecina amenaza con tensionar los equilibrios locales.