TRAS EL SALTO DE LA MOROSIDAD, DIPTUADOS BUSCA UN DICTAMEN PARA UN PLAN DE FACILIDADES Y QUITAS DE INTERESES
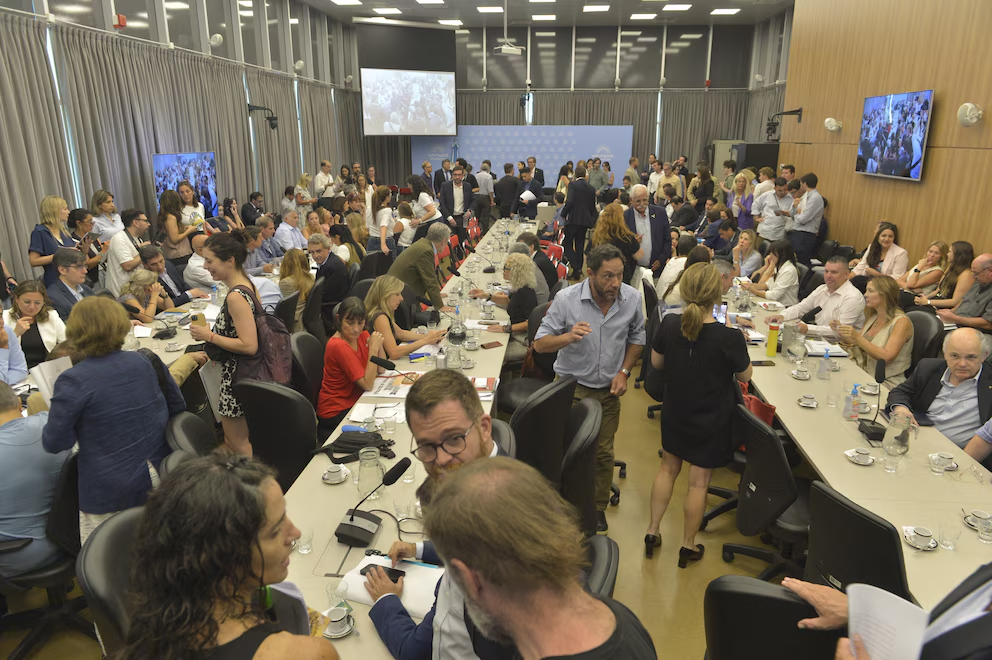
Ante la disparada en los índices de incumplimiento de pago que asfixia a familias y pymes, la Cámara de Diputados acelera negociaciones para unificar iniciativas en un dictamen consensuado.
PERIODISMO CON PRECISIÓN POLÍTICA Y ECONÓMICA. APOYÁ NUESTRA LABOR. ALIAS: MULTIMEDIOS.PRISMA
El proyecto contempla esquemas de refinanciación a tasas accesibles y condonación de intereses punitorios para deudores del sistema bancario y del sector Fintech, abriendo un intenso debate sobre el rol de la banca pública frente al sector privado.
El debate legislativo para frenar el sobreendeudamiento privado ingresó en una fase decisiva en el Congreso de la Nación. Distintos bloques de la oposición buscan unificar los proyectos en danza para obligar a bancos y plataformas financieras a ofrecer planes de reestructuración con quitas de recargos, suspensión de remates o ejecuciones y plazos extendidos de pago.
En este marco, cobra especial fuerza el análisis sobre quiénes ganan realmente con un esquema de salvataje bien diseñado. Desde una mirada estratégica de la política económica, se plantea una propuesta de tres ganadores (Win-Win-Win):
Las familias y pymes endeudadas: Logran salir del ahogo financiero, evitan la quiebra comercial o el embargo y reingresan al circuito del consumo formal con cuotas pagables.
La economía real y el Estado: Al recuperar la capacidad de gasto de los hogares, se reactiva el comercio minorista, la recaudación impositiva y se evita que la mora comercial destruya puestos de trabajo.
Las entidades bancarias: Transforman «activos tóxicos» o incobrables en cartera sana que vuelve a generar flujo de fondos, evitando pasar a pérdida miles de millones de pesos.
El dilema del sistema financiero: ¿por qué se oponen los bancos privados y qué pasa con la banca pública?
A pesar de los beneficios evidentes de regularizar la cartera vencida, el sector financiero privado suele mostrar una fuerte resistencia a este tipo de iniciativas obligatorias. La reticencia de los bancos privados responde a tres factores centrales:
El «Riesgo Moral» (Moral Hazard): Argumentan que condonar intereses o reprogramar deudas premia al moroso y desincentiva al cliente que cumple en tiempo y forma, distorsionando la cultura de pago futura.
Impacto en Balances y Provisiones: Aceptar quitas de intereses o estirar plazos obliga a los bancos a recalcular sus previsiones contables exigidas por el Banco Central, afectando la rentabilidad inmediata de los accionistas.
El negocio de la refinanciación: Para la banca privada, aplicar tasas punitorias elevadas sobre el saldo deudor suele ser un mecanismo rentable a corto plazo para presionar la cobranza, prefiriendo negociar caso por caso en lugar de someterse a una ley general.
Por el contrario, la situación de los bancos del Estado (como el Banco Nación, Banco Provincia o Ciudad) es radicalmente distinta. Al ser entidades con un rol social y de fomento, las bancas públicas no pueden tener objeciones de fondo contra un plan de estas características: su objetivo estatutario no es maximizar la rentabilidad financiera a corto plazo, sino sostener la actividad productiva, resguardar el empleo regional y brindar auxilio financiero en momentos de crisis.
De concretarse la avanzada parlamentaria, la banca pública se perfila como el brazo ejecutor natural para liderar la refinanciación del consumo, marcando la cancha al resto del sistema financiero en un escenario de altísima tensión económica.