ECONOMÌA: NI ESTATIZACIÓN DE DEUDAS NI REGALOS: CÓMO LOS «TRES GANADORES» RESUELVE LA MORA FAMILIAR COMPATIBILIZANDO CON EL EQUILIBRIO FISCAL DE MILEI Y CAPUTO
Periodismo con precisión política y económica. Apoyá nuestra labor. Alias: MULTIMEDIOS.PRISMA
 EDITORIAL: POR JORGE VICTORERO DIRECTOR MJULTIMEDIOS ÑPRISMA
Existe la falsa premisa de que cualquier intervención en el mercado de crédito minorista requiere un «rescate estatal» o una condonación masiva a costo del contribuyente. Nada más alejado de la realidad.
El programa de consolidación impulsado desde MULTIMEDIOS.PRISMA bajo la regla de los «Tres Ganadores» respeta estrictamente los principios de la responsabilidad fiscal y la no estatización de pasivos privados, ofreciendo una solución de mercado que encaja plenamente con la premisa de emisión cero y superávit financiero que sostiene el equipo económico nacional conducido por el presidente Javier Milei y el ministro Luis Caputo.
El problema de fondo radica en la distorsión del mercado crediticio informal y semi-formal.
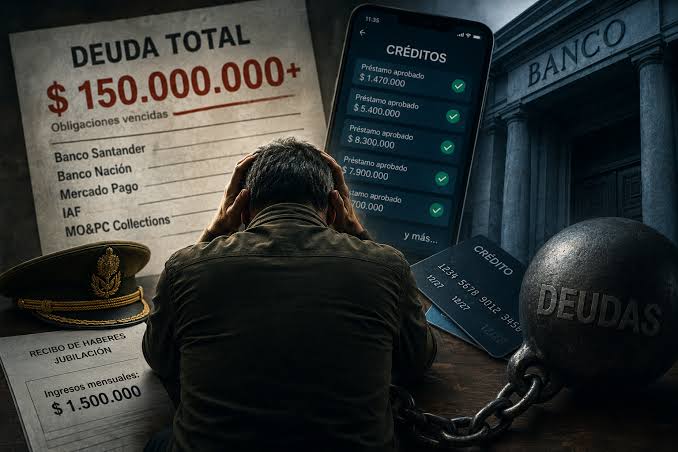
Hoy, millones de asalariados y trabajadores Pyme han caído en un círculo vicioso de refinanciamientos automáticos a tasas del 150% al 300% anual, impulsados en gran medida por plataformas Fintech y tarjetas no bancarias.
A su vez, los bancos tradicionales (tanto públicos como privados) ofrecen esquemas de refinanciación rígidos que atienden solo a sus propios clientes y no resuelven la maraña de compromisos cruzados que ahogan al deudor.
EL MECANISMO TÉCNICO: CÓMO FUNCIONA EL DESENDEUDAMIENTO SIN COSTO FISCAL
(Una solución viable respaldada tanto por la ortodoxia liberal como por la heterodoxia)
Aclaración clave:
Este esquema no requiere inventar nada fuera de la ley ni aplicar dogmas cerrados. Se trata de un mecanismo de reestructuración estándar en la macroeconomía mundial que responde a los principios de ambas escuelas económicas:
Para la mirada liberal:
Respeta las reglas de mercado mediante la compra de carteras morosas a precio de quita (descuento técnico), no altera contratos, exige el pago total del capital por parte del deudor y no requiere emisión ni financiamiento del Banco Central.
Para la mirada heterodoxa/populista:
Pone el foco en el alivio del ingreso familiar, utiliza la Banca Pública como herramienta estratégica de desarrollo y elimina los abusos de tasas usureras de las Fintechs para volcar liquidez directa al consumo masivo.
Desglosamos su funcionamiento operativo en tres pasos:
El Estado no es pagador, es intermediario y comprador mayorista:
La banca pública (como el Banco Provincia o Banco Nación) no asume la deuda como propia ni paga las facturas del deudor. Lo que hace es comprar los paquetes de créditos morosos a los acreedores originales (Fintechs y bancos privados) a precio de quita técnica. Dado que las Fintech dan por irrecuperables las carteras con más de 90 días de mora, prefieren liquidar sus créditos a un valor presente de descuento inmediato antes que anotar una pérdida absoluta.
Unificación de pasivos y tasa de fomento:
El deudor no recibe un regalo ni un subsidio a fondo perdido: sigue pagando hasta el último peso del capital adeudado. La diferencia sustancial es que se consolidan sus múltiples deudas (tarjeta, préstamos personales y créditos Fintech) en una única cuota mensual unificada.
Se eliminan los intereses punitorios exorbitantes y se fija una tasa de fomento razonable (en torno al 30-35% anual) a 24 o 36 meses. El valor de la cuota pasa de ser un monto impagable a una suma equivalente al 15% o 20% del ingreso familiar.
Recupero de liquidez e inyección directa al consumo:
Al liberar liquidez en el bolsillo de más de 3,3 millones de familias que hoy están al borde de la quiebra personal, se vuelcan automáticamente más de $200.000 millones de pesos mensuales al mostrador de los comercios de cercanía. Ese dinero, que antes se evaporaba en pagar mínimos de tarjetas e intereses de mora, pasa a reactivar la venta de alimentos, vestimenta y servicios Pyme.
POR QUÉ CONSOLIDA EL PLAN ECONÓMICO NACIONAL
Cero Emisión Monetaria:
La liquidez inicial no proviene de la emisión del Banco Central, sino de la utilización de encajes y el apalancamiento en Fondos de Garantía de la propia banca pública, los cuales se repagan mes a mes con el cobro de la cuota unificada.
Retorno Tributario Automático vía IVA:
La reactivación directa del consumo genera una recaudación inmediata en tributos indirectos (IVA e Ingresos Brutos). El Estado recupera en forma de impuestos un porcentaje significativo del flujo inyectado en menos de 90 días, garantizando que el sistema sea auto-sostenible.
Saneamiento del Sistema Financiero:
Los bancos y las Fintech limpian sus balances de morosidad irrecuperable (situaciones 4 y 5 del BCRA), recuperando liquidez activa para volcarla a la inversión productiva.
CONCLUSIÓN
La propuesta de los «Tres Ganadores» demuestra que no hace falta elegir entre el ajuste paralizante o el populismo irresponsable.
Es una herramienta de ingeniería financiera moderna que limpia la mora del sistema, devuelve la dignidad a los hogares endeudados, reactiva las Pymes y fortalece las arcas del Estado, todo ello sin salirse un solo centímetro del camino de la disciplina fiscal.