EL BUCLE DE LA DEUDA FAMILIAR: EL DRAMA DE LAS FINTECH, EL ROL DEL BANCO CENTRAL Y LA PROPUESTA DE «LOS TRES GANADORES»
En la Argentina, la mora del crédito en los hogares trepó a niveles alarmantes impulsada por el financiamiento no bancario. Mientras el Banco Central habilita el cobro por transferencia para financieras digitales, la falta de una ley de quiebra personal y el desamparo de quienes no cobran sueldos en bancos públicos reavivan el debate sobre soluciones integrales, recuperando la propuesta de desendeudamiento tripartito «Los Tres Ganadores».
Periodismo con precisión política y económica. Apoyá nuestra labor. Alias: MULTIMEDIOS.PRISMA
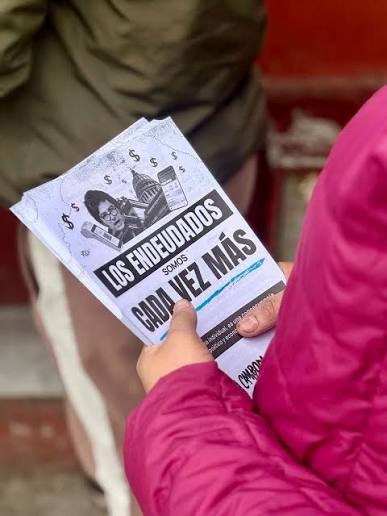
El endeudamiento de las familias argentinas ha dejado de ser un problema coyuntural para transformarse en un fenómeno crítico a escala nacional.
De acuerdo a datos del Banco Central de la República Argentina (BCRA), mientras la mora en el sector empresarial ronda cifras marginales, la irregularidad en las familias se disparó por encima del 12%, teniendo su pico más agudo fuera de las entidades bancarias tradicionales: los Proveedores No Financieros de Crédito (PNFC) y las plataformas fintech registran niveles de mora que superan el 26% y el 34% en préstamos personales.
El mapa nacional muestra un desequilibrio estructural. Las refinanciaciones del Banco Provincia o del Banco Ciudad abarcan de manera exclusiva a los clientes bancarizados que perciben sus haberes bajo esa órbita estatal.
Sin embargo, el grueso de la población afectada —trabajadores informales, monotributistas, pluriempleados o endeudados con financieras digitales— queda expuesto a costos financieros totales que superan holgadamente el trescientos por ciento anual y a mecanismos de cobranza que asfixian el ingreso mensual.
Para colmo, la reciente implementación del sistema de «Cobro con Transferencia» por parte del BCRA permite que las fintech debuten debitando cuotas directamente desde cuentas bancarias vinculadas, lo que deja a millones de usuarios en una encrucijada sin margen de negociación.
Ante la inacción de una norma nacional unificada de Insolvencia Familiar o «Quiebra Personal», en el Congreso de la Nación reposan iniciativas que buscan fijar un tope del 30% del ingreso a los descuentos por deudas de consumo y frenar el hostigamiento extrajudicial.
En ese marco cobra renovada vigencia la propuesta editorial impulsada por nuestras páginas, denominada «Los Tres Ganadores», un esquema tripartito que plantea una salida equitativa al colapso financiero de los hogares:
El Deudor Gana: Logra la consolidación total de sus obligaciones pasivas (bancarias, fintech y tarjetas) en una sola cuota accesible con tasa subsidiada, que jamás puede superar el 30% de sus ingresos netos, permitiéndole recuperar la capacidad de consumo básico para su hogar.
El Acreedor Gana: Garantiza el recupero efectivo del capital prestado a mediano plazo bajo el aval del sistema financiero o un fideicomiso de desendeudamiento, eliminando la incobrabilidad absoluta que hoy destruye los balances de las plataformas crediticias.
El Estado Gana: Descomprime la tensión social, reinserta a millones de ciudadanos en el circuito formal del consumo y reduce la litigiosidad judicial por ejecuciones o embargos que paralizan la economía cotidiana.
Sin una ley nacional que ponga límites a las tasas usurarias del crédito digital y sin un mecanismo universal de reestructuración basado en la lógica de «Los Tres Ganadores», la crisis del sobreendeudamiento familiar seguirá erosionando la economía real, demostrando que la solución no pasa por facilitar el cobro compulsivo de deudas impagables, sino por sanear de fondo la capacidad de pago de los deudores.