LA CONCENTRACIÓN DE LOS SERVICIOS PÚBLICOS: EL CLUB DE CONCESIONARIOS QUE TRASCIENDE A LOS GOBIERNOS
Periodismo con precisión política y económica. Apoyá nuestra labor. ALIAS: MULTIMEDIOS.PRISMA
La privatización de AySA y la consolidación de grupos empresariales integrados en insumos y servicios esenciales reabre el debate sobre la transparencia regulatoria, los monopolios naturales y el costo final para los usuarios en la Provincia de Buenos Aires y el país.
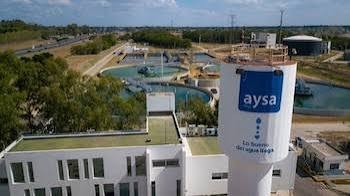
La reciente venta del 90% del paquete accionario de Agua y Saneamientos Argentinos (AySA) al consorcio integrado por Rowing, Arcos, Transclor y PHX marca un hito en el proceso de desregulación y privatización de servicios públicos en la Argentina. Más allá de la cifra de la transacción y del discurso oficial de eficiencia fiscal, la operación expone un fenómeno estructural que atraviesa la historia económica reciente: la transferencia de activos y concesiones estratégicas a un nucleamiento reducido de grupos empresarios con capacidad de articulación transversal.
El caso emblemático de Transclor y su figura central, Mauricio Filiberti —quien pasó de ser durante décadas el principal proveedor de cloro e insumos químicos de la propia empresa estatal a transformarse en uno de sus dueños directos—, ilustra la integración vertical perfecta. No se trata de un hecho aislado, sino de un patrón recurrente que se verifica en la distribución eléctrica, la concesión de vías navegables, la logística portuaria y el transporte de hidrocarburos.
Los ejes de un modelo de concesiones recurrentes
Integración vertical y poder de mercado: La convergencia entre el control del insumo crítico y la operación del servicio elimina la competencia real y coloca al consorcio en una posición de dominio absoluto para la fijación de costos e inversiones.
El dilema de los marcos regulatorios: En sectores caracterizados como monopolios naturales —donde el usuario no posee alternativa de consumo—, la efectividad del Estado no se mide por la titularidad de las acciones, sino por la rigurosidad y autonomía de los entes de control para auditar tarifas y exigir planes de obras.
El antecedente provincial: La dinámica de grupos cruzados que migran de contratistas estatales a concesionarios privados se ha consolidado en múltiples áreas de la Provincia de Buenos Aires, desde la administración de peajes e infraestructura vial hasta la explotación de terminales portuarias.
Editorial PRISMA: ¿Mercado competitivo o capitalismo de concesión?
La discusión de fondo ante este nuevo mapa empresarial no radica en la antinomia ideológica entre Estado macrocefálico o privatización absoluta, sino en la calidad del mercado que se constituye. Cuando los mismos actores económicos participan de manera sistemática en la cadena de insumos, la operación de servicios esenciales y la negociación de marcos tarifarios, el riesgo latente es la consolidación de un capitalismo de concesión donde los beneficios se privatizan y los costos operativos o financieros terminan siendo amortizados por los contribuyentes y usuarios.
La Provincia de Buenos Aires y el Conurbano bonaerense representan el epicentro donde impactará de lleno esta transformación. Garantizar la expansión del agua potable y el saneamiento básico exige un órgano regulador exigente, independiente y con capacidad técnica real para garantizar que el retorno económico del consorcio esté estrictamente atado a la inversión de capital en infraestructura y a la calidad del servicio, y no al simple ajuste tarifario.