MÁS DE 3 MILLONES DE DEUDORES «IRRECUPERABLES»: EL PROYECTO LEGISLATIVO QUE BUSCA UN ESQUEMA DE TRES GANADORES PARA DESAHOGAR EL CONSUMO
Con un salto interanual del 60% en la morosidad incobrable, el colapso financiero de los hogares llega al Congreso de la Nación. Frente al modelo actual que beneficia a las agencias de cobro y prestamistas usureros, se impulsa una ley de desendeudamiento impulsada por la banca pública para restablecer la capacidad de pago de los deudores, sanear los balances de los acreedores y reactivar las ventas en los mostradores.
Periodismo con precisión política y económica. Apoyá nuestra labor. Alias: MULTIMEDIOS.PRISMA
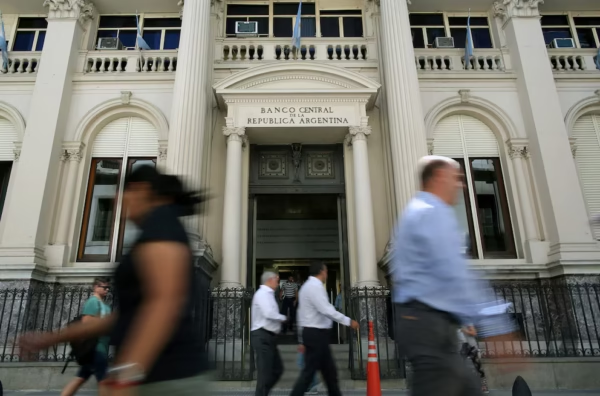
El impacto de la inflación acumulada, el aumento de servicios regulados y la pérdida de capacidad de compra de los salarios reales encuentra una radiografía dramática en la Central de Deudores del Banco Central de la República Argentina (BCRA): los calificados en situación «irrecuperable» (categorías 4 y 5) registraron un salto del 60% en un año, superando la barrera de las 3 millones de personas.
El sobreendeudamiento ya no responde a compras extraordinarias o bienes durables, sino al uso sistemático de tarjetas de crédito y préstamos personales para financiar comida y tarifas básicas.
Frente a la parálisis de los ingresos familiares y el bloqueo en la cadena de pagos minorista, la discusión en las comisiones del Congreso de la Nación comienza a girar en torno a una propuesta de intervención estatal directa.
La iniciativa busca reemplazar el circuito punitorio actual por un mecanismo de consolidación de deuda a través de la banca pública, bajo una premisa técnica de sustentabilidad macroeconómica: el esquema de «Tres Ganadores» (Win-Win-Win).
EL ESQUEMA TRIPARTITO: REESTRUCTURACIÓN TÉCNICA DE LA DEUDA DOMÉSTICA
Los Deudores (Alivio y Recuperación del Ingreso Disponible):
Mecanismo: Reestructuración de saldos en mora mediante créditos de la banca pública con tasas reguladas y plazos extendidos, aplicando quitas a los intereses punitorios desmedidos.
Impacto: Las familias reducen la porción del sueldo destinada al pago de intereses usureros, recuperando liquidez inmediata para dirigir sus ingresos al consumo diario en la canasta básica.
Los Acreedores – Bancos y Fintechs (Cobranza Efectiva y Saneamiento):
Mecanismo: En lugar de vender carteras «castigadas» a precios de remate a financieras especulativas, las entidades financieras cobran mediante la intervención de la banca estatal.
Impacto: Los bancos y billeteras virtuales sanean sus balances al recuperar el capital prestado sin asumir costos judiciales de recupero, reduciendo la previsión por incobrabilidad en el sistema.
El Estado y el Sector Comercial (Reactivación del Mercado Interno):
Mecanismo: Redireccionamiento de la masa monetaria desde la especulación financiera de la mora hacia las ventas minoristas en comercios y PyMEs.
Impacto:
La recuperación del poder de compra dináimiza la actividad económica local, incrementa la recaudación tributaria por impuestos al consumo (como el IVA) y reinserta a millones de ciudadanos al circuito formal de bancarización.
La viabilidad de este proyecto de ley resultará determinante para evitar que el estrangulamiento del crédito termine por congelar la actividad en los mostradores.
En lugar de sostener la transferencia de ingresos hacia los sectores especulativos, la intervención arbitral del Estado se presenta como la vía indispensable para desatar el nudo del endeudamiento familiar y garantizar la sostenibilidad del consumo en los barrios.